Soziale Absicherung
Wer abgibt und wer einsteigt, ist anders versichert als vorher. Die landwirtschaftliche Sozialversicherung folgt eigenen Regeln. Auf dieser Seite zeigen wir, was sich bei einer Hofübergabe für beide Seiten ändert – bei Rente, Krankenversicherung und Unfallversicherung – und woran Sie rechtzeitig denken sollten.
Kurz gesagt
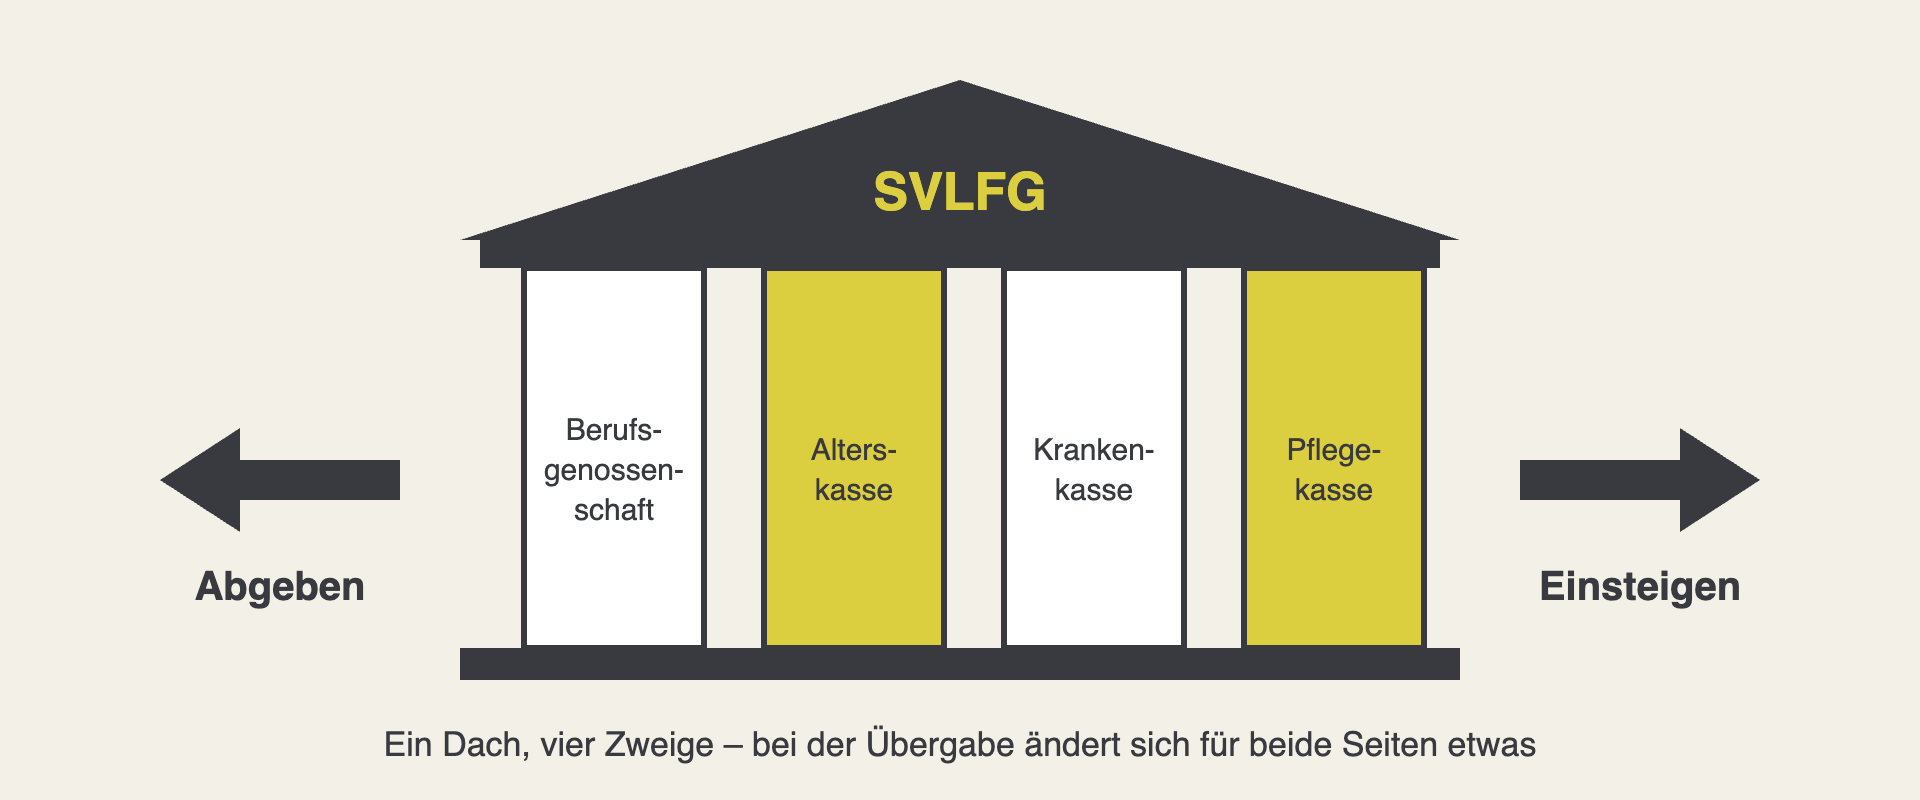
- Die SVLFG vereint Berufsgenossenschaft, Alterskasse, Krankenkasse und Pflegekasse.
- Für die Rente der Alterskasse müssen Sie den Hof seit 2018 nicht mehr abgeben.
- Wer übernimmt, wird in der Regel versicherungspflichtig; Befreiung und Zuschuss gibt es nur auf Antrag.
- Nachfolgende von außen gelten nicht als mitarbeitende Familienangehörige.
- Melden Sie den Wechsel fristgerecht an die SVLFG.
- Beträge und Fristen stehen auf Zahlen und Fristen.
Die Themen auf einen Blick
Die SVLFG: ein Dach, vier Zweige
Wer wofür zuständig ist und ab wann Sie dazugehören.
Mehr dazuWenn Sie abgeben
Rente, Krankenversicherung und Meldungen bei der Übergabe.
Mehr dazuWenn Sie einsteigen
Was mit der Übernahme auf Sie zukommt.
Mehr dazuFamilie, Mitarbeit und Gesellschaften
Warum es auf die Verwandtschaft ankommt.
Mehr dazuWenn es schwer wird
Hilfe der SVLFG in belastenden Situationen.
Mehr dazuWeiterlesen
Zahlen und Fristen
Beiträge, Grenzen und Meldefristen des laufenden Jahres.
Weiter ›Übergabemöglichkeiten
Pacht, Übergabevertrag, Kauf und gemeinsames Wirtschaften.
Weiter ›Formalitäten
Anmelden, registrieren, beantragen.
Weiter ›Diese Seite bietet allgemeine Informationen und ersetzt keine Rechts- oder Sozialversicherungsberatung im Einzelfall. Verbindlich entscheidet die SVLFG.
Die Themen im Einzelnen
Klicken Sie auf ein Thema – oben in den Kacheln oder hier in der Liste –, um es aufzuklappen.
Die SVLFG: ein Dach, vier Zweige
Die Sozialversicherung für Landwirtschaft, Forsten und Gartenbau (SVLFG) mit Sitz in Kassel ist für landwirtschaftliche Familien vier Versicherungen zugleich: Berufsgenossenschaft (Unfallversicherung), Alterskasse, Krankenkasse und Pflegekasse. Wer einen Hof bewirtschaftet, hat es deshalb meist mit allen vier Zweigen zu tun – bei der Übergabe auf beiden Seiten.
- Alterskasse und Krankenkasse: Versicherungspflichtig sind grundsätzlich Landwirtinnen und Landwirte, deren Betrieb die von der SVLFG festgesetzte Mindestgröße erreicht. Die Alterskasse ist eine Teilsicherung; sie ersetzt keine vollständige Altersvorsorge.
- Berufsgenossenschaft: Hier sind landwirtschaftliche Unternehmen grundsätzlich unabhängig von der Mindestgröße versichert, mit den Unternehmerinnen und Unternehmern, ihren mitarbeitenden Ehegatten oder Lebenspartnern und mithelfenden Familienangehörigen.
- Pflegekasse: Sie folgt der Krankenkasse.
Kleine Flächen. Unternehmen bis 0,25 Hektar können sich auf Antrag unwiderruflich von der Versicherung in der Berufsgenossenschaft befreien lassen; das gilt nicht für Spezialkulturen.
Beiträge und Einkommensgrenzen ändern sich jährlich, die Mindestgrößen seltener. Wir führen die aktuellen Werte auf einer eigenen Seite: Zahlen und Fristen.
Wenn Sie abgeben
Rente ohne Hofabgabe. Für die Regelaltersrente der Alterskasse brauchen Sie das Rentenalter (67 Jahre, für ältere Jahrgänge gestaffelt früher) und eine Wartezeit von 15 Jahren, auf die auch bestimmte Zeiten aus der gesetzlichen Rentenversicherung angerechnet werden. Den Hof abzugeben ist seit 2018 keine Voraussetzung mehr. Sie können den Zeitpunkt der Übergabe also danach richten, was für Hof und Nachfolge sinnvoll ist. Solange Sie weiter einen Betrieb oberhalb der Mindestgröße bewirtschaften, bleiben Sie allerdings als Unternehmerin oder Unternehmer in der Krankenkasse beitragspflichtig, in der Berufsgenossenschaft unabhängig von der Größe. Stellen Sie den Rentenantrag rechtzeitig vor Rentenbeginn – die SVLFG empfiehlt etwa drei Monate vorher.
Krankenversicherung im Ruhestand. Wer abgegeben hat, eine Rente der Alterskasse beantragt und die Voraussetzungen erfüllt, ist in der Regel weiter bei der landwirtschaftlichen Krankenkasse versichert – als sogenannte Altenteilerin oder sogenannter Altenteiler –, sofern keine andere Versicherungspflicht vorgeht. Beiträge werden dann auch aus der Rente erhoben. Prüfen Sie vor der Übergabe mit der SVLFG, wie Sie und Ihr Ehepartner im Ruhestand versichert sind, besonders wenn einer von Ihnen außerhalb der Landwirtschaft gearbeitet hat.
Mithelfen nach der Übergabe. Wer nach der Übergabe auf dem Hof der Kinder oder anderer Verwandter nicht nur vorübergehend mithilft, ist als mithelfender Familienangehöriger in der Berufsgenossenschaft unfallversichert. Helfen Sie nach einer Übergabe an Nachfolgende außerhalb der Familie weiter mit, kommt Unfallschutz als Beschäftigte oder „wie Beschäftigte“ in Betracht; reine Gefälligkeiten sind nicht erfasst. Lassen Sie das vorab von der SVLFG einordnen.
Früher in Rente. Eine vorzeitige Altersrente gibt es in zwei Fällen: bis zu zehn Jahre vor der Regelaltersgrenze, wenn die Wartezeit von 15 Jahren erfüllt ist und Ihre Ehepartnerin oder Ihr Ehepartner bereits eine Altersrente bezieht oder bezogen hat – oder ab 65 Jahren nach einer Wartezeit von 35 Jahren.
Rentenbeginn. Die Rente gibt es nur auf Antrag. Geht er bis zum Ende des dritten Kalendermonats ein, nachdem die Voraussetzungen erfüllt sind, beginnt die Rente rückwirkend; ein späterer Antrag wirkt erst ab dem Antragsmonat.
Wer in der Krankenkasse der Landwirte bleibt. Voraussetzung ist unter anderem, dass Sie in den letzten fünf Jahren vor dem Rentenantrag zu mindestens neun Zehnteln in der landwirtschaftlichen Krankenkasse versichert waren. Aus der Rente der Alterskasse tragen Sie die Beiträge allein.
Hinterbliebene. Auch Witwen- und Witwerrenten der Alterskasse setzen keine Hofabgabe voraus.
Meldungen. Den Wechsel der Bewirtschaftung melden die bisherigen und die neuen Bewirtschaftenden – an Berufsgenossenschaft, Alterskasse und Krankenkasse. Die Fristen sind unterschiedlich kurz; sie stehen auf Zahlen und Fristen. Weitere Schritte rund um die Übergabe finden Sie unter Phasen der Hofübergabe.
Wenn Sie einsteigen
Versicherungspflicht. Mit der Übernahme eines Betriebs, der die Mindestgröße erreicht, werden Sie in der Regel in der Alterskasse versicherungspflichtig – grundsätzlich auch Ihre Ehepartnerin oder Ihr Ehepartner, selbst wenn sie oder er nicht im Betrieb mitarbeitet. In der landwirtschaftlichen Krankenkasse sind Sie ebenfalls versichert. Zwei Ausnahmen: Sind Sie daneben versicherungspflichtig angestellt, bleiben Sie in der Regel über diese Beschäftigung versichert. Sind Sie außerhalb der Landwirtschaft hauptberuflich selbstständig, besteht keine Pflicht in der landwirtschaftlichen Krankenkasse. Die Berufsgenossenschaft versichert Sie vom ersten Tag an; melden Sie das Unternehmen sofort an.
Befreiung und Zuschuss. Haben Sie neben dem Hof regelmäßig Erwerbs- oder Erwerbsersatzeinkommen – etwa Gehalt, Gewinn aus einer anderen Selbstständigkeit oder eine Rente – oberhalb der dafür geltenden Jahresgrenze, können Sie sich auf Antrag von der Alterskasse befreien lassen; weitere Gründe sind zum Beispiel Kindererziehung oder Pflege. Bei niedrigem Gesamteinkommen gibt es einen Beitragszuschuss. Beides wirkt nur auf Antrag und nur dann von Beginn an, wenn Sie den Antrag innerhalb der Frist stellen (siehe Zahlen und Fristen). Ehegatten können sich eigenständig befreien lassen, wenn sie selbst einen Befreiungsgrund erfüllen.
Kein Krankengeld, sondern Betriebshilfe. Als landwirtschaftliche Unternehmerin oder landwirtschaftlicher Unternehmer erhalten Sie von der Krankenkasse kein Krankengeld. Fallen Sie aus, kann die SVLFG Betriebs- und Haushaltshilfe leisten – als gestellte Ersatzkraft oder als Kostenerstattung, zeitlich begrenzt und nur, wenn die Voraussetzungen erfüllt sind. Stellen Sie den Antrag, bevor die Ersatzkraft anfängt. Bei Erwerbsminderung kann die Alterskasse eine Rente zahlen – erst nach einer Wartezeit und ebenfalls nur als Teilsicherung. Prüfen Sie deshalb, gerade in den ersten Jahren, ob Sie zusätzlich privat vorsorgen sollten.
Kurze Beschäftigungen und kleine Betriebe. Ist Ihre Beschäftigung von vornherein auf höchstens 26 Wochen befristet, bleiben Sie in der landwirtschaftlichen Krankenkasse versichert. Umgekehrt können auch Betriebe, die die Mindestgröße um höchstens die Hälfte unterschreiten, in der landwirtschaftlichen Krankenkasse versicherungspflichtig sein, wenn das übrige Einkommen gering ist.
Grenzen, Beiträge und Fristen: Zahlen und Fristen. Welche Ämter Sie sonst noch informieren müssen, steht unter Formalitäten.
Familie, Mitarbeit und Gesellschaften
Die landwirtschaftliche Sozialversicherung ist um die Familie herum gebaut. Mitarbeitende Familienangehörige sind Verwandte bis zum dritten Grad, Verschwägerte bis zum zweiten Grad und Pflegekinder, wenn sie hauptberuflich im Betrieb arbeiten. Sie sind in Alterskasse und Krankenkasse eigenständig versichert.
Wer von außen einsteigt – etwa als künftige Nachfolgerin oder künftiger Nachfolger ohne Verwandtschaft –, gehört nicht zu diesem Kreis. Arbeiten Sie zunächst angestellt auf dem Hof, sind Sie wie andere Beschäftigte in der Deutschen Rentenversicherung und einer gesetzlichen Krankenkasse Ihrer Wahl versichert; unfallversichert sind Sie über den Betrieb bei der Berufsgenossenschaft. Wie ein stufenweiser Einstieg aussehen kann, beschreiben wir unter Einstieg über Mitarbeit und Kooperation.
KG, GmbH und Genossenschaft. Beschränkt haftende Gesellschafterinnen und Gesellschafter (etwa in einer KG) und Mitglieder einer juristischen Person gelten nur dann als Landwirtin oder Landwirt, wenn sie hauptberuflich im Unternehmen tätig sind und wegen dieser Tätigkeit nicht in der gesetzlichen Rentenversicherung versichert sind.
Wirtschaften Abgebende und Nachfolgende gemeinsam in einer Gesellschaft, etwa einer GbR, kann jede beteiligte Person versicherungspflichtig sein. Wie das bei den einzelnen Rechtsformen geregelt ist, lesen Sie unter Rechtsformen. Lassen Sie den Status vor Vertragsschluss von der SVLFG bestätigen.
Wenn es schwer wird
Eine Übergabe kann für alle Beteiligten belastend sein – für die abgebende Generation ebenso wie für die Nachfolge. Die SVLFG bietet ihren Versicherten dafür eigene Angebote:
- Krisenhotline rund um die Uhr, kostenfrei und auf Wunsch anonym: 0561 785-10101
- Beratung „Mit uns im Gleichgewicht“ zu Stress, Konflikten und weiteren Angeboten: 0561 785-10512
Daneben gibt es in vielen Regionen landwirtschaftliche Familienberatungen und Sorgentelefone. Wenn Sie Unterstützung bei der Übergabe selbst suchen, sprechen Sie uns an: Beratung.
Quellen
Stand: November 2026.
- Gesetz über die Alterssicherung der Landwirte, § 1 (Versicherungspflicht, mitarbeitende Familienangehörige): gesetze-im-internet.de
- ALG § 3 (Befreiung von der Versicherungspflicht): gesetze-im-internet.de
- ALG § 11 (Regelaltersrente): gesetze-im-internet.de
- KVLG 1989 § 2 (Versicherungspflicht in der Krankenversicherung der Landwirte): gesetze-im-internet.de
- KVLG 1989 § 9 (Betriebshilfe anstelle von Krankengeld): gesetze-im-internet.de
- ALG § 13 (Rente wegen Erwerbsminderung): gesetze-im-internet.de
- ALG § 17 (Anrechenbare Zeiten): gesetze-im-internet.de
- ALG § 34 (Beitragszuschuss, Antrag): gesetze-im-internet.de
- KVLG 1989 § 3 (Verhältnis zur Versicherungspflicht nach anderen Gesetzen): gesetze-im-internet.de
- KVLG 1989 § 10 (Haushaltshilfe): gesetze-im-internet.de
- SGB VII § 2 (Versicherung kraft Gesetzes): gesetze-im-internet.de
- SGB VII § 192 (Mitteilungspflichten der Unternehmer): gesetze-im-internet.de
- SVLFG: Betriebs- und Haushaltshilfe: svlfg.de
- SVLFG: Mit uns im Gleichgewicht: svlfg.de
- SVLFG: Hilfe in Krisenzeiten: svlfg.de
- SVLFG: Allgemeine Informationen zu den Renten der Alterskasse: svlfg.de
- SVLFG: Pressemitteilung Kooperation mit der BAG Familienberatungen, 26.01.2026 (Krisenhotline): cdn.svlfg.de
- SVLFG: svlfg.de
Ergänzend: §§ 12, 14, 30 ALG; § 99 SGB VI; §§ 2, 3, 47 KVLG 1989; § 5 SGB VII.