Gemeinnützige Träger
Den Hof dauerhaft sichern. Manche Abgebende möchten, dass ihr Hof erhalten bleibt, auch wenn niemand aus der Familie ihn übernimmt – und dass er nicht zum Spekulationsobjekt wird. Eine Möglichkeit ist, Boden und Gebäude einem gemeinnützigen Verein, einer Stiftung oder einer gemeinnützigen GmbH zu übertragen. Die Landwirtschaft betreibt dann ein Pächter, der kein Land kaufen muss.
So funktioniert das Modell
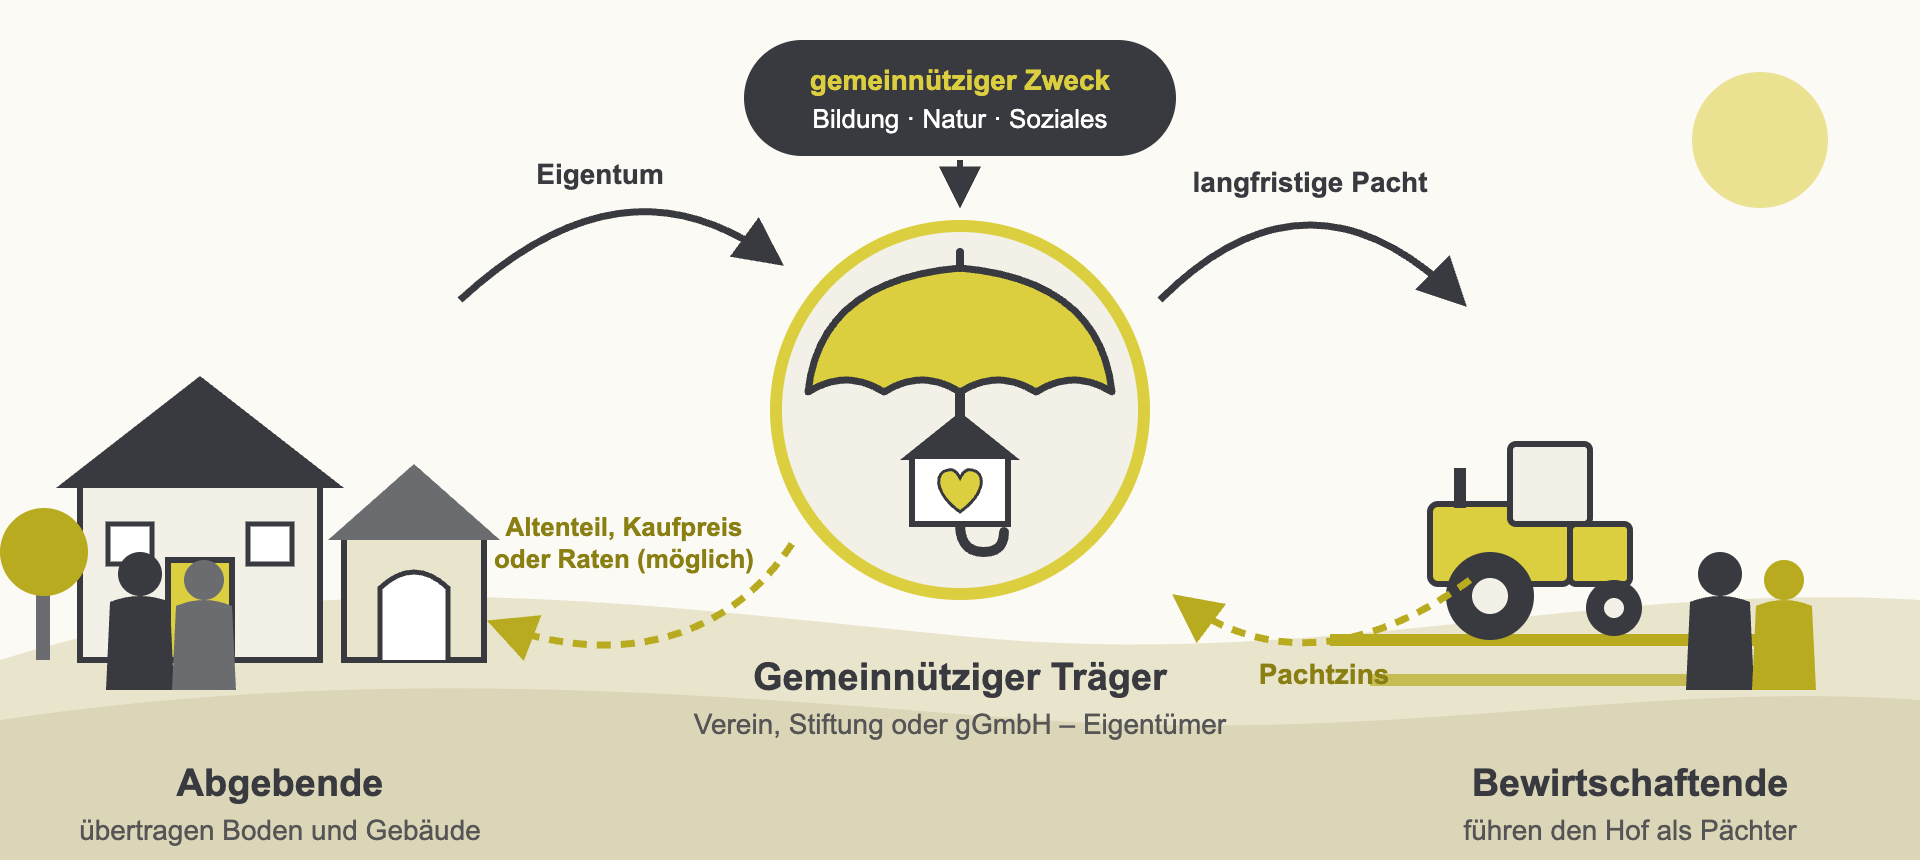
Die Pacht fließt an den Träger und deckt Gebäudeerhalt, Lasten und gemeinnützige Arbeit.
Viele tragen den Hof mit
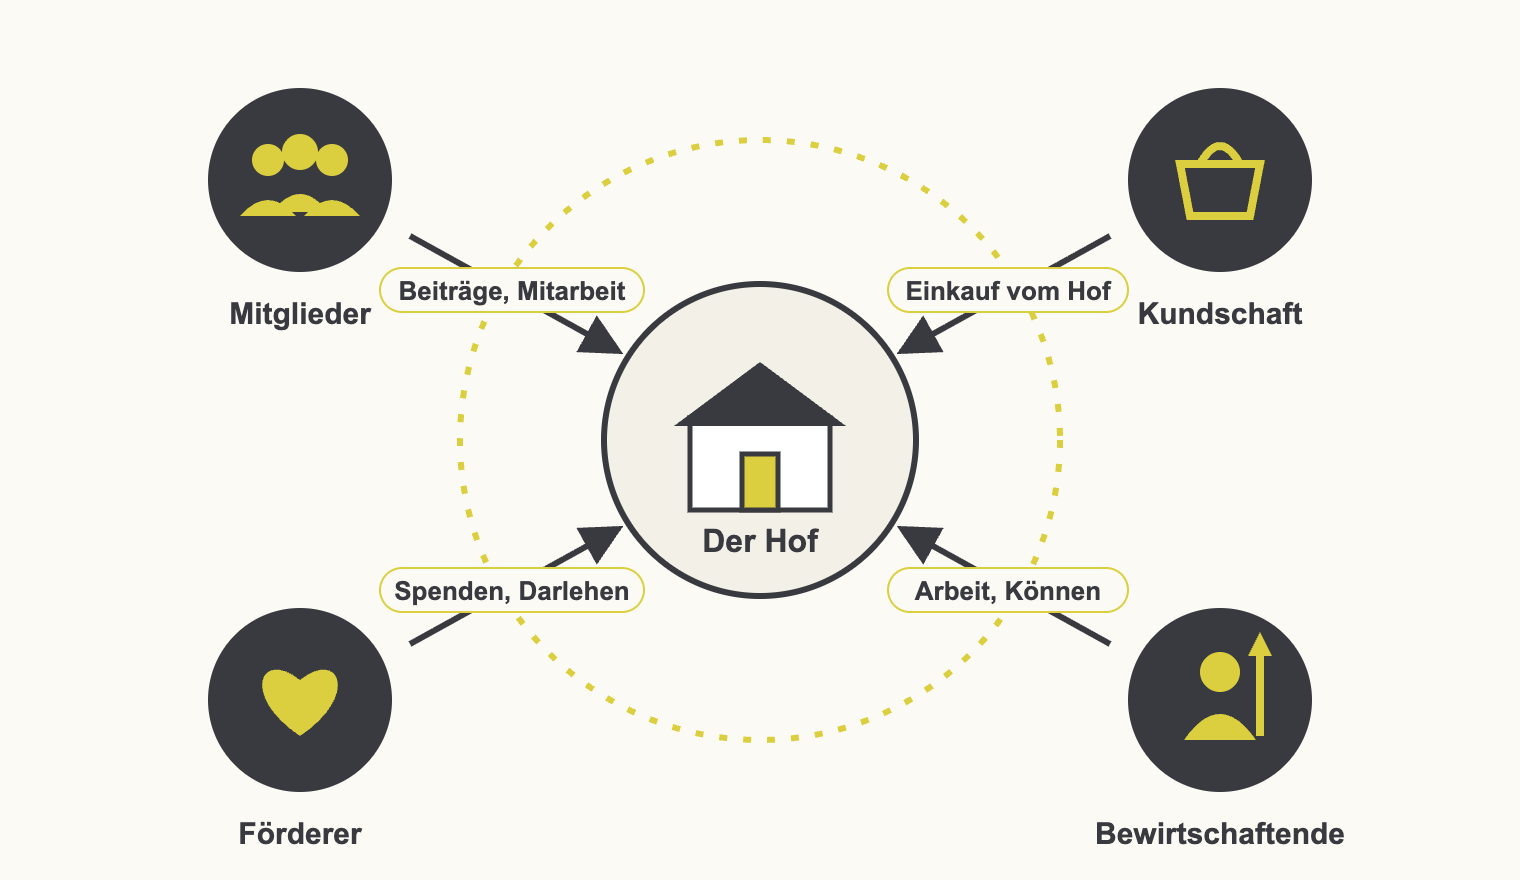
Ein gemeinnützig getragener Hof lebt von seinem Umfeld: Mitglieder, Kundschaft und Förderer unterstützen ihn mit Beiträgen, Mitarbeit, Einkäufen, Spenden oder Darlehen – und die Bewirtschaftenden bringen ihre Arbeit und ihr Können ein.
Was es leistet
Der Hof bleibt erhalten, unabhängig von der Erbfolge. Neue Bewirtschaftende brauchen kein Kapital für Land und Gebäude.
Mehr dazuWas es verlangt
Ein echter gemeinnütziger Zweck, ein tragfähiges Umfeld und eine Pacht, die beide Seiten finanzieren können.
Mehr dazuWas Sie aufgeben
Das Eigentum geht dauerhaft an den Träger. Für die eigene Altersversorgung braucht es deshalb eine eigene Lösung.
Mehr dazuStand: November 2026. Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Übertragungen an gemeinnützige Träger sind anspruchsvoll; ziehen Sie früh Steuerberatung und Anwalt hinzu.
Die Themen im Einzelnen
Klicken Sie auf ein Thema, um es aufzuklappen.
Gemeinnützig – was heißt das für einen Hof?
Gemeinnützig ist ein Begriff aus dem Steuerrecht: Eine Körperschaft ist gemeinnützig, wenn sie selbstlos die Allgemeinheit fördert (§ 52 AO) und das Finanzamt dies anerkennt. Landwirtschaft als solche ist kein gemeinnütziger Zweck. Viele anerkannte Zwecke lassen sich aber mit und auf einem Hof verwirklichen, zum Beispiel:
- Bildung, Erziehung und Ausbildung, etwa als Lern- oder Schulbauernhof,
- Natur-, Umwelt- und Landschaftsschutz, Klimaschutz,
- Jugend- und Altenhilfe, Hilfe für Menschen mit Behinderung,
- Wissenschaft und Forschung,
- Denkmalschutz und Heimatpflege.
Entscheidend ist, dass der Träger diesen Zweck selbstlos, ausschließlich und unmittelbar sowie auf Dauer verfolgt. Das Vermögen bleibt auch bei einer Auflösung an gemeinnützige Zwecke gebunden – ein Rückfall an die Familie ist ausgeschlossen. Wer den Hof nur „übergebbar“ machen will, ist mit einer außerfamiliären Übergabe oder einer breiteren Kapitalbasis oft besser beraten.
Wie Träger und Hof zusammenarbeiten
Es gibt mehrere Möglichkeiten, Landwirtschaft und gemeinnützigen Zweck zu verbinden:
- Der Träger wirtschaftet selbst: Dient die Landwirtschaft unmittelbar dem Zweck, etwa auf einem Schulbauernhof oder in einer Einrichtung für Menschen mit Behinderung, kann der Träger sie unter engen Voraussetzungen selbst als steuerbegünstigten Zweckbetrieb führen (§§ 65, 68 AO).
- Verpachtung als Vermögensverwaltung: Der Träger verpachtet den Hof und setzt die Pachteinnahmen nach Abzug der Kosten für seine Zwecke ein. Das ist die häufigste Form.
- Pacht plus gemeinsame Projekte: Der Träger verpachtet und nutzt zugleich die Möglichkeiten des Hofes – Tiere, Hecken, Flächen, Räume – für Bildungs- oder Naturschutzprojekte, oft gemeinsam mit den Pächtern.
- Der Betrieb als Hilfsperson: Der Betrieb bleibt eigenständig, handelt aber nach vertraglichen Vorgaben des Trägers für dessen Zweck (§ 57 Abs. 1 Satz 2 AO). Das verlangt klare schriftliche Vereinbarungen.
- Zusammenwirken mehrerer Gemeinnütziger: Seit Ende 2020 können steuerbegünstigte Körperschaften ihre Zwecke auch durch planmäßiges, in der Satzung verankertes Zusammenwirken verwirklichen (§ 57 Abs. 3 AO) – etwa eine Stiftung als Eigentümerin und ein gemeinnütziger Verein, der Bildungsarbeit auf dem Hof macht.
Daneben kann ein Träger einen wirtschaftlichen Geschäftsbetrieb unterhalten, etwa ein Hofcafé, solange das Gesamtbild gemeinnützig bleibt.
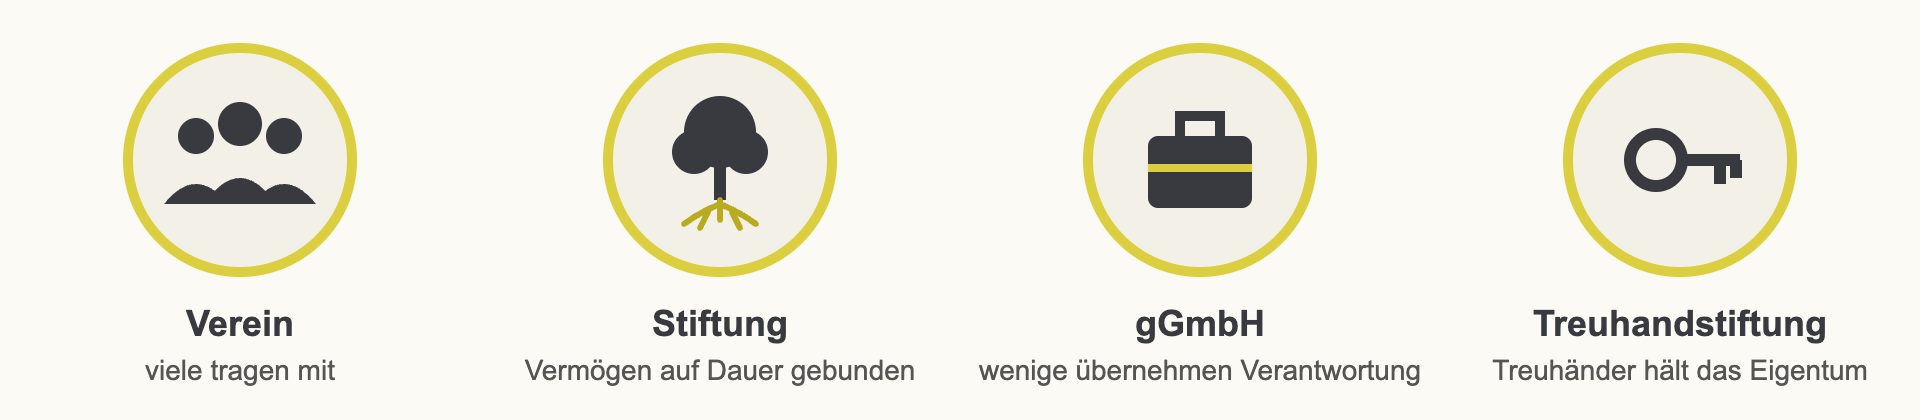
Verein, Stiftung oder gGmbH?
| Rechtsform | Organisation | Finanzierung | Passt besonders, wenn … |
|---|---|---|---|
| Gemeinnütziger Verein | viele Mitglieder, flexible Satzung, demokratische Entscheidungen | Mitgliedsbeiträge, Spenden | ein breites Umfeld den Hof mitträgt, etwa über Direktvermarktung oder Solidarische Landwirtschaft |
| Gemeinnützige Stiftung | Vermögen ist auf Dauer gebunden, keine Mitglieder, Stiftungsaufsicht | Stiftungskapital, Zustiftungen, Spenden; erhöhter Spendenabzug für Zuwendungen in das Stiftungsvermögen | Abgebende ihrem Anliegen dauerhaft Bestand geben wollen |
| gGmbH | überschaubarer Kreis von Gesellschaftern, klare Verantwortung | Gesellschafterkapital, Spenden | wenige Beteiligte verbindlich Verantwortung übernehmen wollen |
| Treuhandstiftung (nicht rechtsfähig) | Eigentümer, auch im Grundbuch, wird der Treuhänder; keine eigene Rechtspersönlichkeit, keine Stiftungsaufsicht | Zustiftungen, Spenden | ein verlässlicher Treuhänder vorhanden ist; der Schutz hängt vom Treuhandvertrag ab |
Hinweise zur Stiftung
Seit dem 1. Juli 2023 ist das Stiftungsrecht bundeseinheitlich im BGB geregelt. Ein bundesweites Stiftungsregister startet am 1. Januar 2028; bestehende Stiftungen müssen sich bis Ende 2028 eintragen lassen. Eine Stiftung bindet das Vermögen dauerhaft; Zweck und Struktur lassen sich später nur in engen Grenzen ändern. Lassen Sie die Satzung deshalb sorgfältig und mit Blick auf künftige Generationen gestalten.
Hinweis zum Verein
Ein Verein lebt von seinen Mitgliedern. Klären Sie früh, wer langfristig Verantwortung übernimmt – gerade, wenn die Gründergeneration sich zurückzieht. Auch ohne Eigentumsübertragung kann ein gemeinnütziger Förderverein sinnvoll sein, etwa für Bildungs- und Kulturarbeit auf dem Hof.
Steuerliche Folgen
- Schenkung- und Erbschaftsteuer: Zuwendungen an anerkannte gemeinnützige Körperschaften sind steuerfrei. Die Befreiung entfällt rückwirkend, wenn die Gemeinnützigkeit innerhalb von zehn Jahren wegfällt und das Vermögen nicht begünstigten Zwecken zugeführt wird (§ 13 Abs. 1 Nr. 16 Buchst. b ErbStG).
- Einkommensteuer der Abgebenden: Werden einzelne Wirtschaftsgüter wie Boden oder Gebäude unentgeltlich übertragen, kann die Entnahme mit dem Buchwert angesetzt werden (§ 6 Abs. 1 Nr. 4 Satz 4 EStG); der Spendenabzug richtet sich dann ebenfalls nur nach dem Buchwert. Bei Übertragung des ganzen Betriebs, bei Verkauf oder Mischformen und bei zurückbehaltenen Teilen wie dem Wohnhaus können stille Reserven steuerpflichtig werden. Klären Sie das vorab verbindlich, gegebenenfalls über eine verbindliche Auskunft des Finanzamts.
- Spendenabzug: Spenden sind bis zu 20 Prozent des Gesamtbetrags der Einkünfte als Sonderausgaben abziehbar; Zuwendungen in das zu erhaltende Vermögen einer Stiftung zusätzlich bis zu 1 Million Euro innerhalb von zehn Jahren, bei zusammenveranlagten Ehegatten bis zu 2 Millionen Euro (§ 10b EStG).
- Grunderwerbsteuer: Eine reine Schenkung ist befreit; bei Verkauf oder gemischter Schenkung fällt sie anteilig an.
- Körperschaft- und Gewerbesteuer: Der Träger ist im ideellen Bereich, in der Vermögensverwaltung und in Zweckbetrieben befreit; nur wirtschaftliche Geschäftsbetriebe können oberhalb bestimmter Grenzen steuerpflichtig sein.
- Umsatzsteuer: Die Verpachtung von Flächen und Gebäuden ist in der Regel umsatzsteuerfrei; der Träger kann dann aus Bau- und Erhaltungskosten keine Vorsteuer abziehen. Ein Verzicht auf die Steuerbefreiung ist nur möglich, wenn der Pächter selbst zum Vorsteuerabzug berechtigt ist – bei pauschalierenden Landwirten nicht (§§ 4 Nr. 12, 9, 24 UStG). Auch im rein ideellen Bereich gibt es keinen Vorsteuerabzug. Investitionen in Gebäude werden dadurch teurer.
- Grundsteuer: Verpachtete Flächen sind in der Regel nicht von der Grundsteuer befreit.
Die Gemeinnützigkeit wird regelmäßig vom Finanzamt überprüft. Gemeinnützige Körperschaften sind seit 2024 im öffentlichen Zuwendungsempfängerregister beim Bundeszentralamt für Steuern verzeichnet.
Verträge zwischen Träger und Bewirtschaftenden
Pachtvertrag
Der übliche Weg ist ein langfristiger Pachtvertrag. Die Pacht muss angemessen sein und einem Fremdvergleich standhalten; dokumentieren Sie die Herleitung, etwa durch Vergleichspachten oder ein Gutachten. Ist sie zu niedrig, kann die Gemeinnützigkeit gefährdet sein (§ 55 AO). Sitzen Bewirtschaftende zugleich im Vorstand, dürfen sie an Beschlüssen über ihren eigenen Vertrag nicht mitwirken. Aus der Pacht bestreitet der Träger Gebäudeunterhalt, Lasten, gegebenenfalls Kapitaldienst und seine gemeinnützige Arbeit. Übernehmen die Pächter Unterhalt und Lasten, kann das auf die Pacht angerechnet werden.
Erbbaurecht für die Hofstelle
Für die Gebäude kann ein Erbbaurecht sinnvoll sein (Erbbaurechtsgesetz): Die Bewirtschaftenden erhalten dann ein eigenes, beleihbares Recht an den Gebäuden und können selbst investieren; die Flächen werden zusätzlich gepachtet, idealerweise mit gleicher Laufzeit. Banken verlangen meist, dass der Erbbauzins im Rang hinter ihre Grundschulden tritt; das braucht die Zustimmung des Trägers.
Hilfspersonen- und Kooperationsverträge
Soll der Betrieb unmittelbar für den gemeinnützigen Zweck arbeiten, braucht es schriftliche Vereinbarungen, die Inhalt und Umfang der Aufgaben festlegen, ohne die unternehmerische Freiheit unnötig einzuschränken.
Neue Wege: Bodengenossenschaften und Hofstiftungen
In den letzten Jahren sind Modelle entstanden, die das Prinzip „Eigentum beim Träger, Bewirtschaftung beim Hof“ in größerem Maßstab umsetzen:
- Bodengenossenschaften wie die Kulturland eG oder die BioBoden Genossenschaft: Viele Menschen erwerben Anteile, die Genossenschaft kauft Flächen und verpachtet sie langfristig an Höfe. Genossenschaften sind in der Regel nicht gemeinnützig, verbinden aber ähnliche Ziele.
- Stiftungen für Höfe, die landwirtschaftliches Eigentum dauerhaft übernehmen und verpachten, zum Beispiel die BioHöfe Stiftung oder die Stiftung Edith Maryon mit Sitz in Basel (bei Schweizer Stiftungen Spendenabzug und Schenkungsteuer nach deutschem Recht gesondert prüfen).
Für Abgebende kann es sinnvoll sein, mit einer bestehenden Organisation zusammenzuarbeiten, statt selbst einen Träger zu gründen. Prüfen Sie Satzung, Pachtbedingungen und Erfahrungen anderer Höfe genau.
Chancen und Grenzen
Chancen
- Der Hof bleibt erhalten, unabhängig von der Erbfolge, und wird – bei entsprechender Satzung – weitgehend dem Bodenmarkt entzogen.
- Bewirtschaftende mit Können, aber ohne Kapital für Land und Gebäude, erhalten eine langfristige Perspektive.
- Spenden, Zustiftungen und zinsgünstige Darlehen aus dem Umfeld lassen sich leichter einwerben.
- Der Hof wird zum Ort für Bildung, Naturschutz oder soziale Arbeit und gewinnt Rückhalt in der Region.
Grenzen
- Altersversorgung: Wer den Hof überträgt, verzichtet auf Eigentum, das sonst zur Altersversorgung beitragen würde. Mögliche Bausteine sind ein vorbehaltener Nießbrauch, ein Wohnrecht, eine Leibrente oder ein Teilverkauf; eine Stiftung darf unter Voraussetzungen bis zu einem Drittel ihres Einkommens für Stifter und nächste Angehörige verwenden (§ 58 Nr. 6 AO). Bewirtschaftende bauen kein Eigentum auf und müssen ebenfalls eigens vorsorgen.
- Familie und Recht: Kinder können Pflichtteilsergänzungsansprüche haben (§ 2325 BGB, Abschmelzung über zehn Jahre). Verarmen die Abgebenden später, kann eine Schenkung zurückgefordert werden, auch durch den Sozialhilfeträger (§ 528 BGB). Die Übertragung landwirtschaftlicher Flächen bedarf meist einer Genehmigung nach dem Grundstückverkehrsgesetz; der Träger gilt dabei in der Regel nicht als Landwirt.
- Darlehen aus dem Umfeld: Wer Geld von Unterstützern aufnimmt, muss Bank- und Vermögensanlagenrecht beachten; lassen Sie sich dazu beraten.
- Tragfähigkeit: Ist der Träger hoch verschuldet, bringen die Pächter über die Pacht faktisch den Kaufpreis auf. Die Pacht muss für beide Seiten tragbar sein.
- Ehrenamt: Viele Träger werden ehrenamtlich geführt. Wie das über Generationen gelingt, sollte früh geklärt werden, etwa durch Partner aus Bildung, Naturschutz oder sozialer Arbeit.
- Förderung: Prüfen Sie im Einzelfall, ob Investitionsförderungen für Pächter oder Träger in Frage kommen; die Bedingungen unterscheiden sich je nach Bundesland.
- Agrarförderung: Seit 2023 gibt es keine Zahlungsansprüche mehr; Direktzahlungen erhält, wer die Flächen bewirtschaftet. Klären Sie den Übergang mit der zuständigen Behörde.
- Wirtschaftlichkeit: Auch ein gemeinnützig getragener Hof muss sich wirtschaftlich tragen. Die Trägerschaft kann bestenfalls Bedingungen schaffen, die einer Übergabe eines gering verschuldeten Hofes in der Familie entsprechen.
Beispiele aus der Praxis
Gemeinnützige Trägerschaft ist kein Gedankenspiel. Einige Höfe arbeiten seit Jahrzehnten so – mit unterschiedlichen Rechtsformen und aus unterschiedlichen Anlässen. Die folgenden Beispiele zeigen die Bandbreite. Stand: November 2026; Einzelheiten erfragen Sie bitte bei den Höfen und Trägern selbst.
Verein aus der Region: Birkenhof, Wilnsdorf (Siegerland, Nordrhein-Westfalen)
1992 gründeten Menschen aus der Region einen gemeinnützigen Verein. Zwei Jahre später erwarb er den Birkenhof und übergab die biologisch-dynamische Bewirtschaftung einer Betriebsgemeinschaft. Der Verein ist bis heute Eigentümer und verpachtet an die Betriebsgemeinschaft; eine Genossenschaft aus dem Umfeld des Hofes erwirbt zusätzlich Flächen, um sie dem Hof zur Verfügung zu stellen. Bewirtschaftet werden heute rund 135 Hektar Grünland, Acker und Gemüse nach Demeter-Richtlinien. birkenhof-siegerland.de
Familie überträgt an einen Verein: Hof Dannwisch, Horst (Schleswig-Holstein)
Hier ging die Initiative von der abgebenden Familie aus: 1986 übertrug sie den Hof nach Generationen in Familienhand auf einen gemeinnützigen Verein. Der Verein ist Eigentümer von Hof, Land und Gebäuden und verpachtet an eine Betriebsgemeinschaft, die biologisch-dynamisch wirtschaftet; daneben gibt es Bildungsangebote und öffentliche Veranstaltungen. dannwisch.de
Stiftung mit kommunaler Beteiligung: Hoflößnitz, Radebeul (Sachsen)
Die historische Weingutsanlage gehört seit 1998 zu einer Stiftung, die die Stadt gemeinsam mit einem Förderverein errichtet hat. Die Stiftung trägt das Weinbaumuseum und erhält die Weinberge; den Weinbaubetrieb führt eine eigene Gesellschaft; Weinstube und Weinterrasse gehören zum Angebot. Das Weingut wirtschaftet ökologisch. Das Beispiel zeigt, dass sich auch Kommunen als Stifterinnen beteiligen können, wenn Kulturlandschaft und Betrieb zusammengehören. hofloessnitz.de
Überregionale Stiftung mit Erbbaurecht: Stiftung Edith Maryon (Basel)
Die 1990 gegründete Stiftung übernimmt Grundstücke und Gebäude – unter anderem durch Schenkung oder Vermächtnis – und entzieht sie dauerhaft der Spekulation. Die Nutzung vergibt sie vorzugsweise langfristig, in Deutschland im Erbbaurecht, in der Schweiz im Baurecht, oder in Pacht; darunter sind auch landwirtschaftliche Betriebe, vor allem in Deutschland und der Schweiz. Für Abgebende kann eine solche Stiftung ein Weg sein, wenn kein eigener Träger gegründet werden soll. maryon.ch
Landwirtschaft und soziale Arbeit
Manche gemeinnützigen Träger verbinden in ihrer Satzung die Landwirtschaft mit sozialen Aufgaben, etwa Sozialtherapie oder pädagogischer Arbeit. Der Hof dient dann zugleich dem gemeinnützigen Zweck. Das bietet sich an, wenn soziale oder pädagogische Arbeit von Anfang an zum Hofkonzept gehört.
Weitere Formen, etwa Bodengenossenschaften und Hofstiftungen, beschreiben wir im Abschnitt „Neue Wege“ auf dieser Seite. Wenn Sie überlegen, Ihren Hof in eine gemeinnützige Trägerschaft zu geben, sprechen Sie uns an: Beratung.
Quellen und weiterführende Informationen
Stand: November 2026. Diese Seite ist eine allgemeine Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
- Abgabenordnung, §§ 51–68 (Gemeinnützigkeit), insbesondere § 57: gesetze-im-internet.de
- Bürgerliches Gesetzbuch, §§ 80 ff. (Stiftungsrecht seit 1. Juli 2023): gesetze-im-internet.de
- Einkommensteuergesetz, § 6 Abs. 1 Nr. 4, § 10b: gesetze-im-internet.de
- Erbschaftsteuer- und Schenkungsteuergesetz, § 13 Abs. 1 Nr. 16: gesetze-im-internet.de
- Erbbaurechtsgesetz: gesetze-im-internet.de
- Bundeszentralamt für Steuern, Zuwendungsempfängerregister: bzst.de
- Umsatzsteuergesetz, §§ 4 Nr. 12, 9, 24: gesetze-im-internet.de
- Grundstückverkehrsgesetz: gesetze-im-internet.de
- Stiftungsregister ab 2028 (Gesetz vom 11. Dezember 2025, BGBl. I Nr. 319): Hinweis der IHK Frankfurt am Main, frankfurt-main.ihk.de